Первый займ под 0,01%
Суммадо 300 000 ₸
Срокдо 30 дней
Ставкаот 0,01%
- На карту
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Сравнивайте условия и выбирайте подходящий вариант онлайн.
Vivus
Простые условия и онлайн-заявка
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Не является МФО · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
В финансовой журналистике более 7 лет, пишет о потребительском кредитовании, микрозаймах и работе МФО в Казахстане. Помогает читателям разбираться в условиях онлайн-займов, сравнивать предложения и оценивать риски переплаты.
Специализируется на соответствии кредитных продуктов законодательству РК, регулировании финансового рынка и защите прав потребителей финансовых услуг. Регулярно анализирует практику НБРК и АРРФР, консультирует по вопросам прозрачности условий займов и снижения долговой нагрузки.
Когда банк не даёт кредит, а деньги нужны срочно, многие в Казахстане идут в микрофинансовые организации, которые обещают микрозайм без отказа. Ниже — фактические условия десяти МФО, работающих в РК: суммы, сроки, дневные ставки, годовая эффективная ставка (ГЭСВ) и возрастные рамки. Цифры дают возможность сравнивать предложения без рекламных приукрашиваний.
Разобраны TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит и ZaimBee — с указанием диапазонов сумм, периодов возврата и процентов. Также объяснено, как устроен скоринг в МФО, какие нужны документы, как кредитная история влияет на решение и что делать при просрочке или желании продлить срок.
Десять организаций, заявляющих о выдаче займов без отказа новым клиентам в РК, сведены в таблицу по официальным параметрам. В столбцах — возраст заёмщика, время до получения решения, сумма, срок, ставка и ГЭСВ.
| МФО | Возраст | Решение | Сумма займа | Срок | Ставка | ГЭСВ |
|---|---|---|---|---|---|---|
| TengeDa | 21–68 лет | 5 минут | до 350 000 ₸ | до 3 месяцев | до 0,29% | до 179% |
| GMoney | от 18 лет | 15 минут | до 200 000 ₸ | до 30 дней | до 0,29% | до 179% |
| CreditPlus | 18–70 лет | 15 минут | до 300 000 ₸ | до 30 дней | от 0,01% | от 3,7% до 46% |
| Credit365 | 18–75 лет | 15 минут | до 300 000 ₸ | до 30 дней | от 0,1% | от 3,7% до 179% |
| Vivus | от 18 лет | 10 минут | до 300 000 ₸ | до 30 дней | от 0,01% | от 3,72% до 179% |
| Acredit | 18–75 лет | 7 минут | до 300 000 ₸ | до 30 дней | от 0,01% | от 3,7% до 179% |
| CreditBar | 18–75 лет | 9 минут | до 400 000 ₸ | до 60 месяцев | до 38% годовых | до 46% |
| Kviku | от 18 лет | 3 минуты | до 170 000 ₸ | до 45 дней | от 0,01% | от 3,7% до 179% |
| Лайм Кредит | от 18 лет | 5 минут | до 400 000 ₸ | до 35 дней | до 0,29% | до 179% |
| ZaimBee | 18–75 лет | 10 минут | до 194 000 ₸ | до 45 дней | от 0,29% | до 179% |
Для точного сравнения важны не только верхняя планка суммы, но и минимальный срок, ставка и ГЭСВ — именно эти цифры определяют конечную переплату. Дальше — детальный разбор каждой МФО.
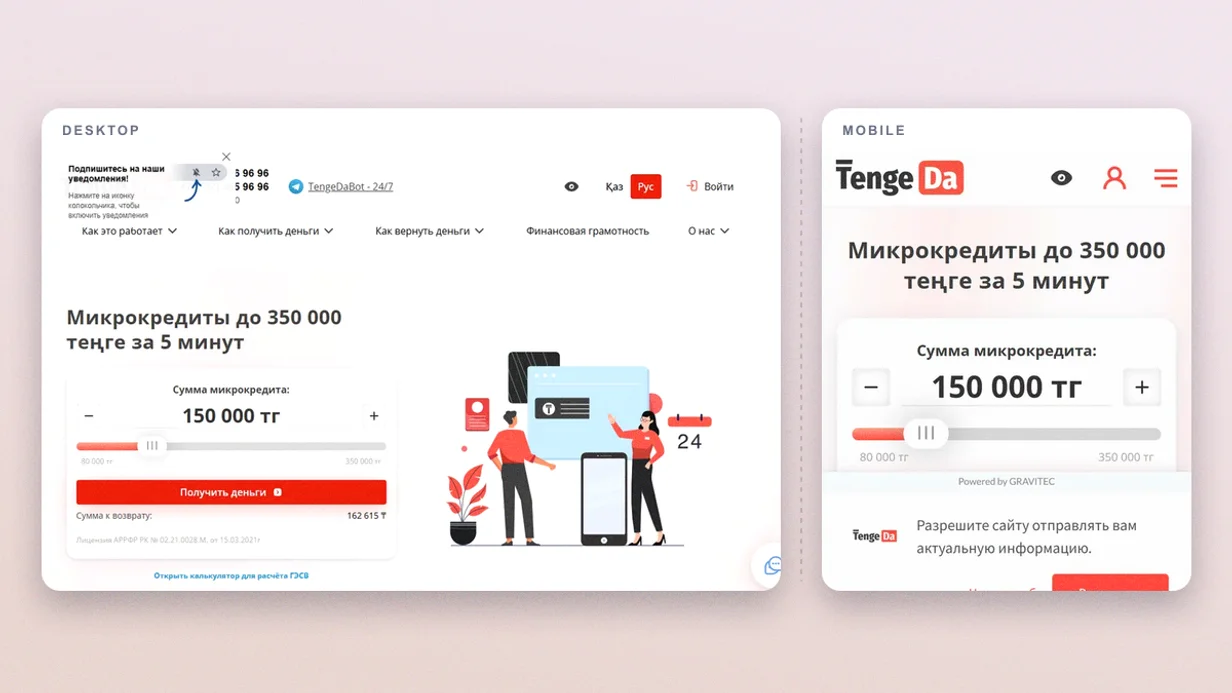
TengeDa берёт заёмщиков от 21 до 68 лет — диапазон уже, чем у многих конкурентов, но скорость ответа высокая: решение приходит за 5 минут, один из лучших показателей в подборке. Сумма займа — от 80 000 до 350 000 тенге, срок — от 5 до 90 дней (до трёх месяцев). Для оформления хватает удостоверения личности.
| Условие | Значение |
|---|---|
| Возраст | 21–68 лет |
| Документы | Удостоверение личности |
| Решение по заявке | 5 минут |
| Сумма займа | 80 000 – 350 000 ₸ |
| Срок | 5 – 90 дней |
| Ставка | до 0,29% |
| ГЭСВ | до 179% |
Максимальная сумма 350 000 тенге — одна из самых высоких для коротких продуктов, и решение принимается быстро. Но минимальный порог 80 000 тенге может не подойти для мелких запросов, а верхняя возрастная граница в 68 лет отсекает часть пожилых заёмщиков.
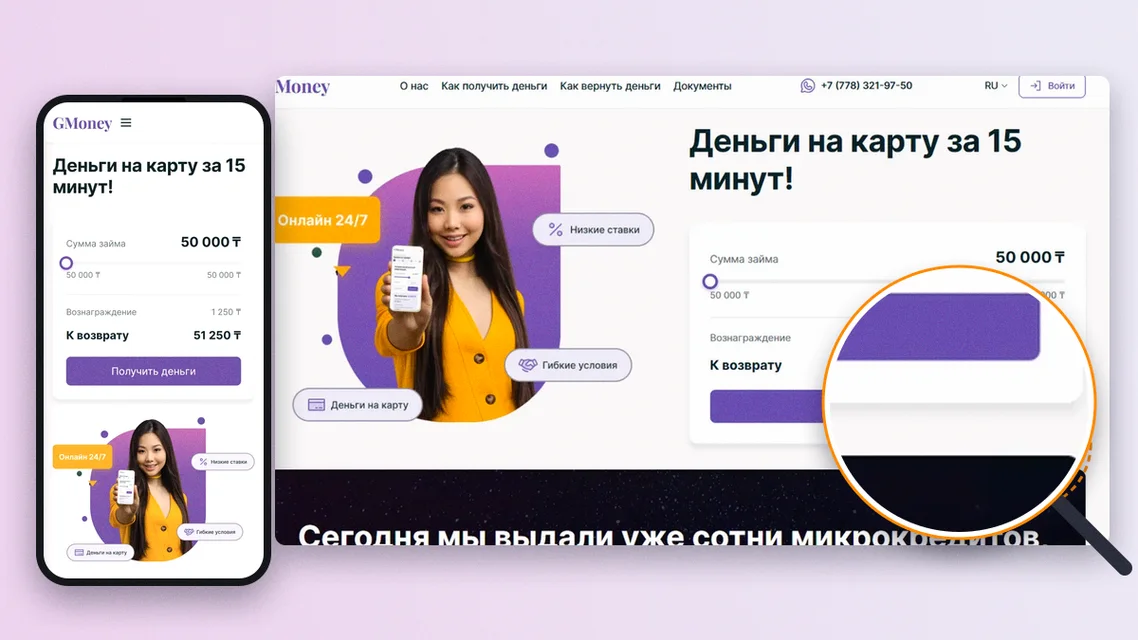
GMoney открывает доступ к займу с 18 лет без верхнего возрастного ограничения, что выделяет её на фоне компаний с более узкими рамками. Оформление — только по удостоверению личности. Сумма: от 20 000 до 200 000 тенге, срок — от 10 до 30 дней. Решение по заявке занимает до 15 минут.
| Условие | Значение |
|---|---|
| Документы | Удостоверение личности |
| Возраст | от 18 лет |
| Решение по заявке | 15 минут |
| Сумма займа | 20 000 – 200 000 ₸ |
| Срок | 10 – 30 дней |
| Ставка | до 0,29% |
| ГЭСВ | до 179% |
Низкий возрастной порог — плюс, но максимальная сумма 200 000 тенге уступает большинству аналогов, а время рассмотрения 15 минут дольше, чем у многих участников списка.
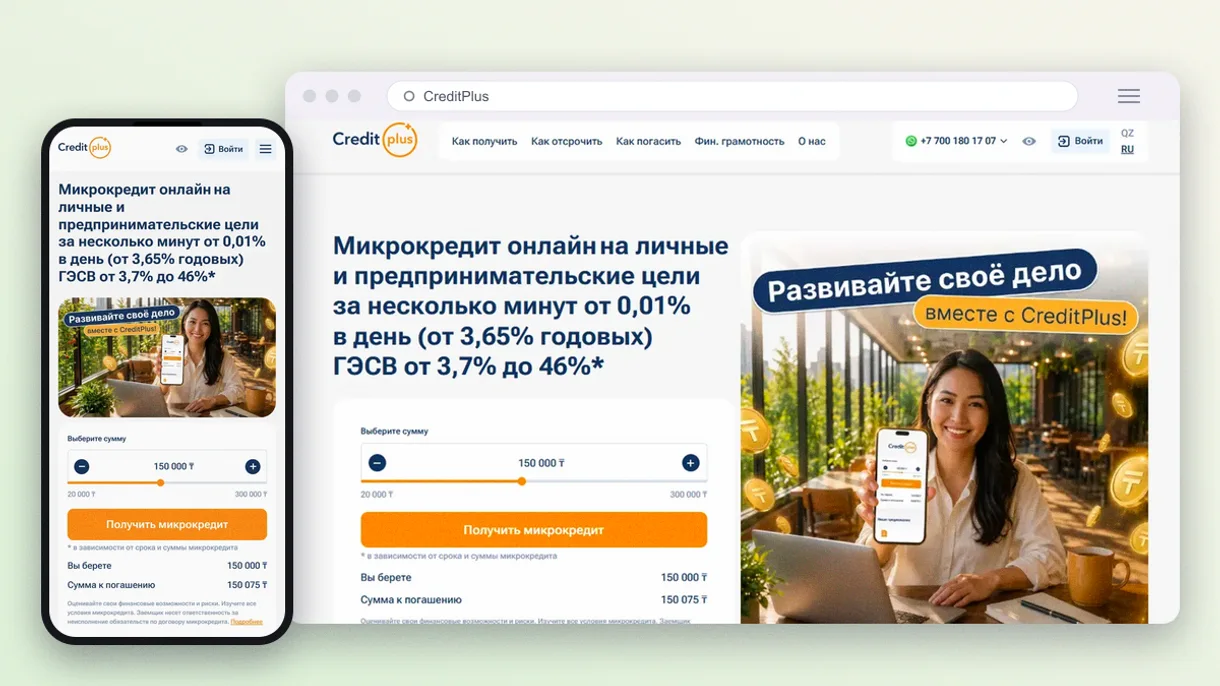
CreditPlus примечательна узким коридором ГЭСВ: от 3,7% до 46% — один из самых низких верхних пределов в подборке. Возраст заёмщика — 18–70 лет, сумма — 20 000–300 000 тенге, срок — от 5 до 30 дней. Ставка стартует с 0,01% в день. Решение — в течение 15 минут.
| Условие | Значение |
|---|---|
| Документы | Удостоверение личности |
| Возраст | 18–70 лет |
| Решение по заявке | 15 минут |
| Сумма займа | 20 000 – 300 000 ₸ |
| Срок | 5 – 30 дней |
| Ставка | от 0,01% |
| ГЭСВ | от 3,7% до 46% |
Ограниченная ставка ГЭСВ и гибкий минимальный срок от 5 дней — сильные стороны. Скорость ответа уступает Kviku и Acredit, а максимальная сумма ниже, чем у CreditBar или Лайм Кредит.
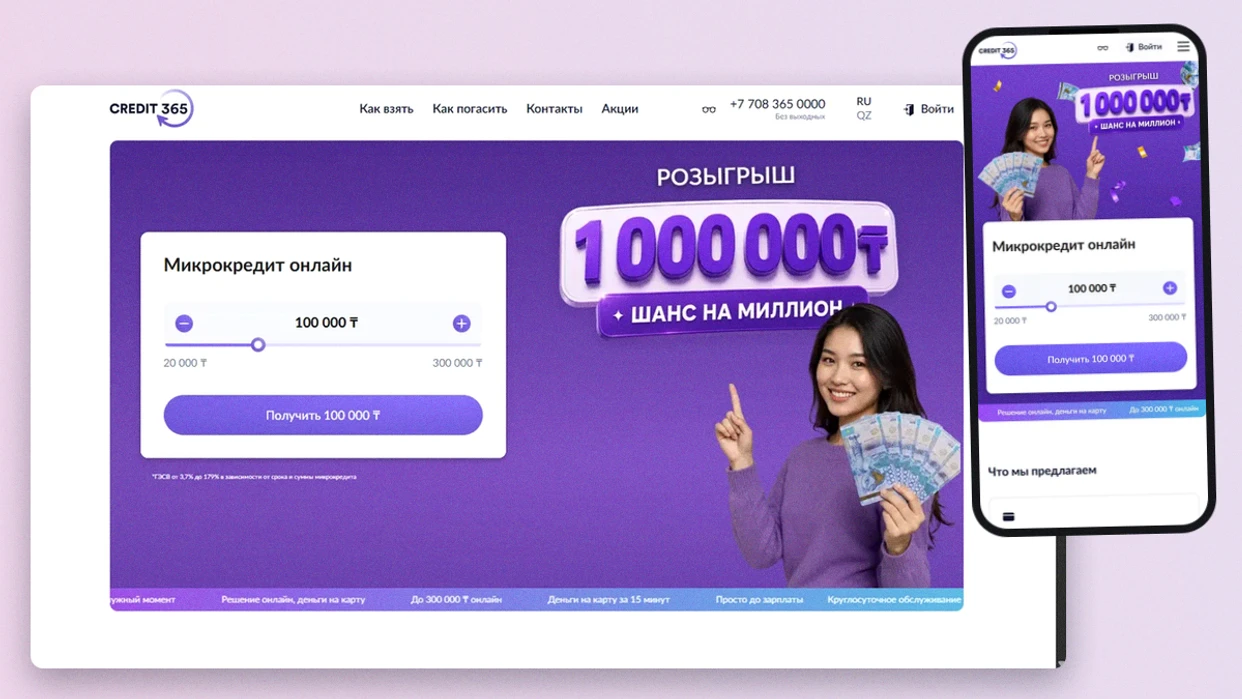
Credit365 охватывает самую широкую возрастную аудиторию — от 18 до 75 лет. Сумма займа: 20 000–300 000 тенге, срок — 10–30 дней. Ставка от 0,1% в день, ГЭСВ — от 3,7% до 179%. Время рассмотрения — 15 минут.
| Условие | Значение |
|---|---|
| Возраст | 18–75 лет |
| Документы | Удостоверение личности |
| Решение по заявке | 15 минут |
| Сумма займа | 20 000 – 300 000 ₸ |
| Срок | 10 – 30 дней |
| Ставка | от 0,1% |
| ГЭСВ | от 3,7% до 179% |
Доступность для пожилых заёмщиков и сумма до 300 000 тенге — очевидные плюсы. Минимальный срок 10 дней менее гибок, чем у CreditPlus или Acredit, а верхний потолок ГЭСВ достигает 179%.
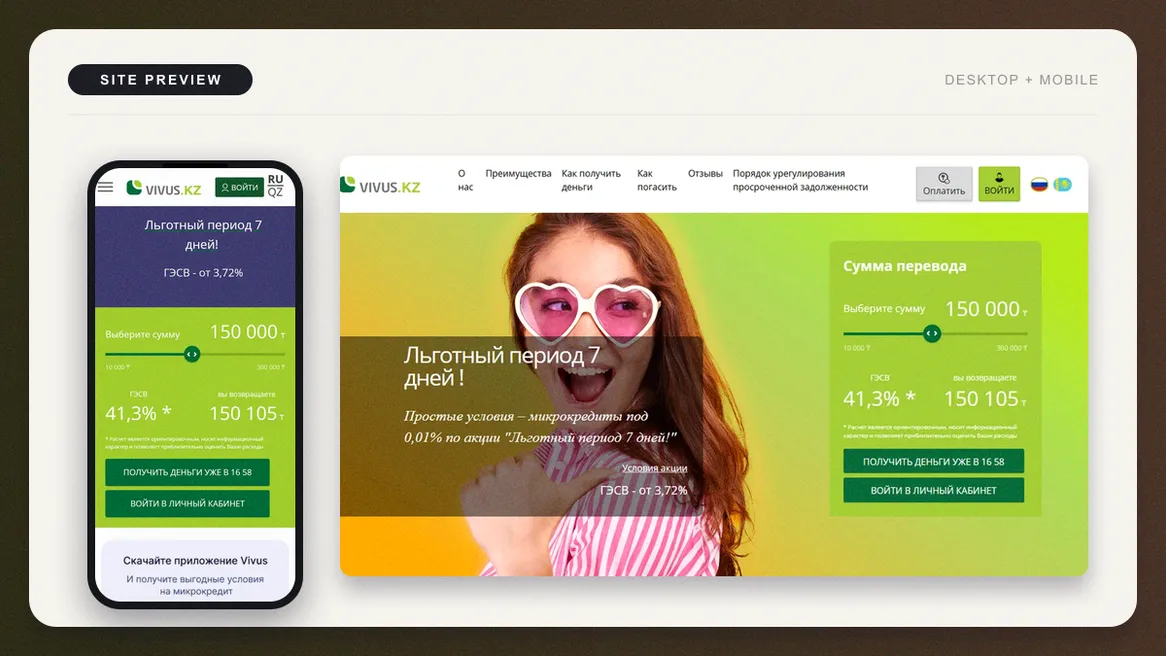
Vivus начинает с минимальной суммы в 10 000 тенге, что удобно для небольших срочных нужд. Верхняя планка — 300 000 тенге. Возраст — от 18 лет, без верхнего ограничения. Ставка от 0,01% в день, ГЭСВ — от 3,72% до 179%. Заявка обрабатывается за 10 минут.
| Условие | Значение |
|---|---|
| Документы | Удостоверение личности |
| Возраст | от 18 лет |
| Решение по заявке | 10 минут |
| Сумма займа | 10 000 – 300 000 ₸ |
| Срок | 10 – 30 дней |
| Ставка | от 0,01% |
| ГЭСВ | от 3,72% до 179% |
Низкий стартовый порог и отсутствие возрастного потолка — сильные черты. Срок от 10 дней и ГЭСВ до 179% совпадают с большинством других МФО.
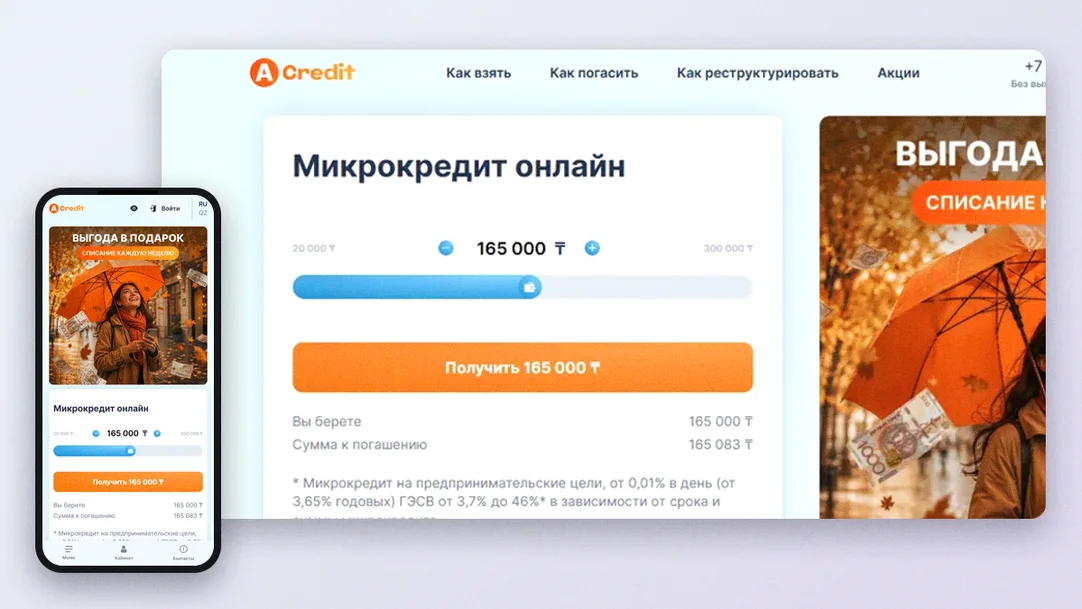
Acredit делает упор на скорость: 7 минут до решения. Сумма — 20 000–300 000 тенге, срок — 5–30 дней. Ставка от 0,01% в день, ГЭСВ — от 3,7% до 179%. Возраст — 18–75 лет.
| Условие | Значение |
|---|---|
| Решение по заявке | 7 минут |
| Возраст | 18–75 лет |
| Документы | Удостоверение личности |
| Сумма займа | 20 000 – 300 000 ₸ |
| Срок | 5 – 30 дней |
| Ставка | от 0,01% |
| ГЭСВ | от 3,7% до 179% |
Быстрый ответ и минимальный срок от 5 дней — ключевые плюсы. Минимальная сумма 20 000 тенге выше, чем у Vivus, ZaimBee или CreditBar, а потолок в 300 000 тенге не дотягивает до лидеров по максимальной сумме.
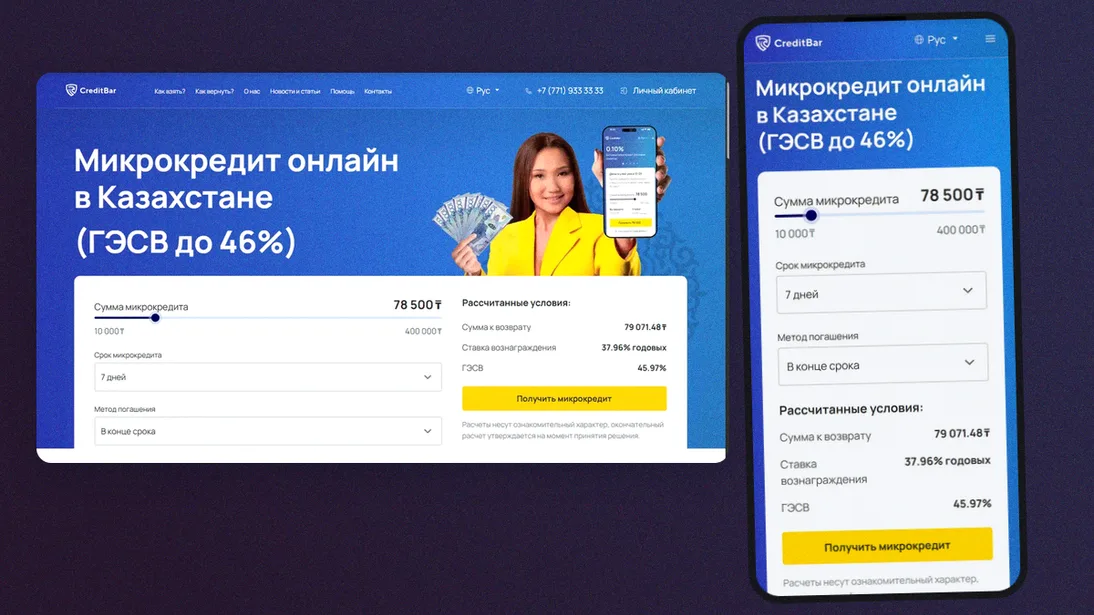
CreditBar выбивается из ряда: здесь срок достигает 60 месяцев (до 1825 дней) при минимальном периоде в 7 дней. Сумма — от 10 000 до 400 000 тенге. Ставка указана в годовых — до 38%, ГЭСВ — до 46%. Возраст — 18–75 лет, решение — 9 минут.
| Условие | Значение |
|---|---|
| Срок | 7 дней – 60 месяцев |
| Сумма займа | 10 000 – 400 000 ₸ |
| Ставка | до 38% годовых |
| ГЭСВ | до 46% |
| Возраст | 18–75 лет |
| Документы | Удостоверение личности |
| Решение по заявке | 9 минут |
Максимальная сумма 400 000 тенге и длительные сроки — главные отличия. Ставка в годовом выражении требует отдельного пересчёта при сравнении с дневными процентами других МФО, а минимальный срок — 7 дней.
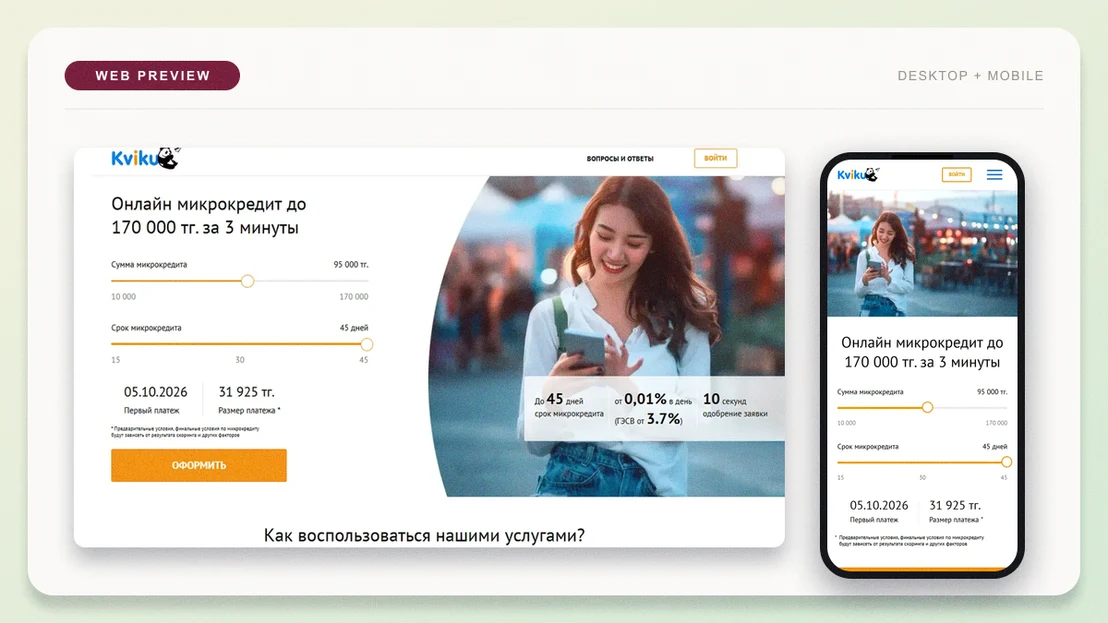
Kviku выдаёт займы от 10 000 до 170 000 тенге на срок от 15 до 45 дней. Ставка от 0,01%, ГЭСВ — от 3,7% до 179%. Возраст — от 18 лет. Решение — 3 минуты, самый быстрый показатель.
| Условие | Значение |
|---|---|
| Решение по заявке | 3 минуты |
| Сумма займа | 10 000 – 170 000 ₸ |
| Срок | 15 – 45 дней |
| Ставка | от 0,01% |
| ГЭСВ | от 3,7% до 179% |
| Возраст | от 18 лет |
| Документы | Удостоверение личности |
Скорость в 3 минуты — вне конкуренции. Максимальная сумма 170 000 тенге, однако, одна из самых низких в подборке, а начальный срок 15 дней длиннее, чем у Vivus или Acredit.
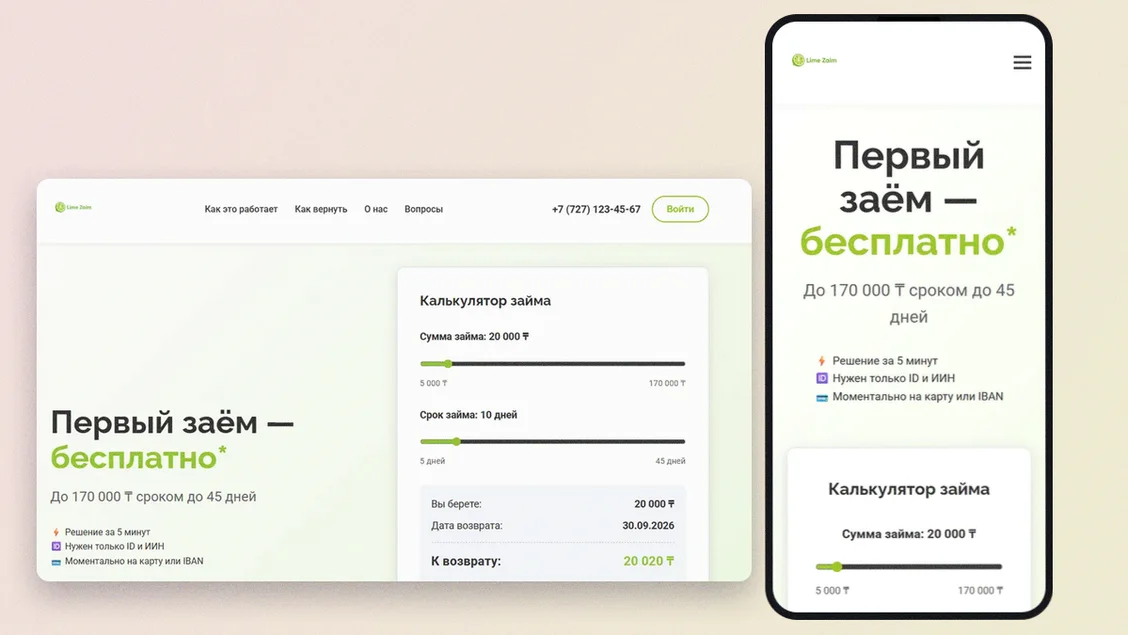
Лайм Кредит предлагает до 400 000 тенге на срок от 5 до 35 дней. Ставка до 0,29% в день, ГЭСВ — до 179%. Возраст — от 18 лет, без верхнего предела. Ответ — 5 минут.
| Условие | Значение |
|---|---|
| Возраст | от 18 лет |
| Решение по заявке | 5 минут |
| Сумма займа | 20 000 – 400 000 ₸ |
| Срок | 5 – 35 дней |
| Ставка | до 0,29% |
| ГЭСВ | до 179% |
| Документы | Удостоверение личности |
400 000 тенге и отсутствие возрастного потолка — сильные стороны. Минимальная сумма 20 000 тенге и ограниченный срок в 35 дней (против 45 у Kviku и ZaimBee) — ограничения.
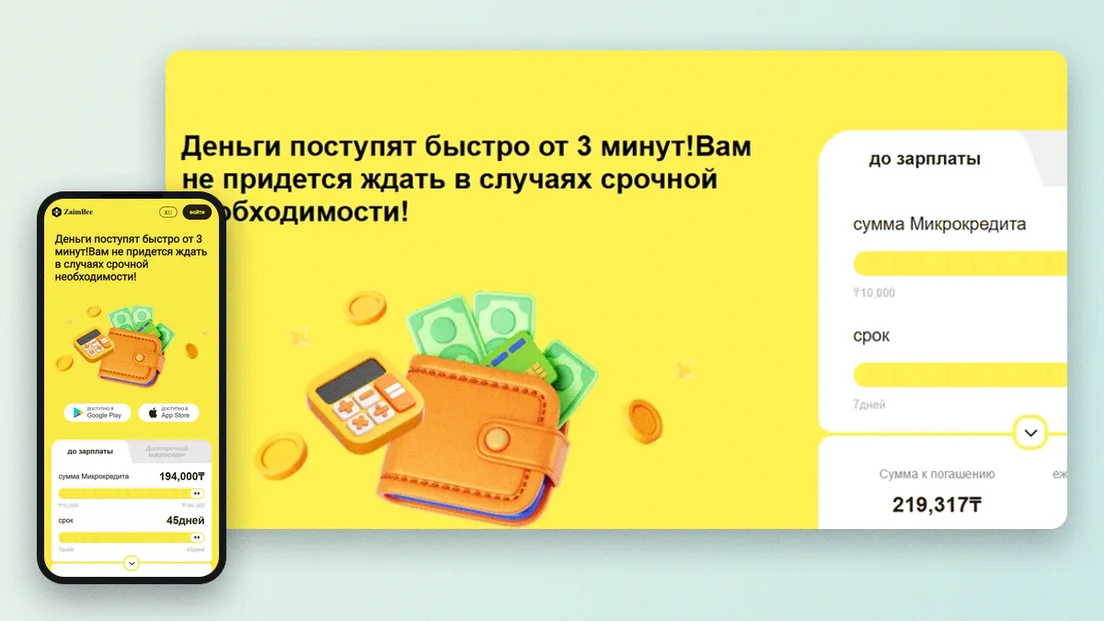
ZaimBee работает с суммами 10 000–194 000 тенге, срок — 7–45 дней. Ставка от 0,29% в день, ГЭСВ — до 179%. Возраст — 18–75 лет. Решение — 10 минут.
| Условие | Значение |
|---|---|
| Сумма займа | 10 000 – 194 000 ₸ |
| Срок | 7 – 45 дней |
| Ставка | от 0,29% |
| ГЭСВ | до 179% |
| Возраст | 18–75 лет |
| Документы | Удостоверение личности |
| Решение по заявке | 10 минут |
Минимальная сумма 10 000 тенге и срок до 45 дней — плюсы. Верхняя планка 194 000 тенге ниже, чем у большинства конкурентов, а стартовая ставка 0,29% выше, чем у Vivus, Acredit или CreditPlus (от 0,01%).
Условия микрозаймов без отказа различаются не только по сумме, но и по минимальному порогу, срокам и скорости ответа. Кроме перечисленных брендов, на рынке РК встречаются и другие названия, например MoneyMan, но их конкретные параметры лучше уточнять непосредственно на официальных сайтах.
«Микрокредит без отказа» — это маркетинговое обозначение упрощённой проверки, а не юридическая гарантия. Каждая заявка проходит автоматический анализ, и решение принимается индивидуально. Отличие от банковского кредита — в скорости оценки и минимальном наборе документов.
МФО используют автоматизированные скоринговые системы, которые обрабатывают анкету за секунды по ограниченному числу параметров: возраст, ИИН, паспортные данные, история займов в других МФО. Без участия оператора выносится решение, что и позволяет обещать одобрение большинству новых клиентов. Однако при выявлении несоответствий или признаков мошенничества система может отклонить заявку.
Банки обычно требуют справку о доходах, поручительство или залог, что растягивает рассмотрение на дни. МФО ограничиваются удостоверением личности и анкетными данными, поэтому онлайн-кредит оформляется быстрее. Банк более жёстко оценивает долговую нагрузку и прошлые просрочки. МФО, ориентированные на короткие суммы, чаще принимают положительное решение даже при наличии небольших старых просрочек, но не гарантируют его в каждом случае.
Общие параметры у большинства рассмотренных МФО: суммы от 10 000–80 000 до 300 000–400 000 тенге, сроки от 5 дней до нескольких месяцев, дневные ставки от 0,01% до 0,29% и ГЭСВ до 179%.
Минимальная сумма стартует с 10 000 тенге (Vivus, Kviku, CreditBar, ZaimBee), максимальная достигает 400 000 тенге (CreditBar и Лайм Кредит). Сроки в основном от 5 до 45 дней, заметное исключение — CreditBar с периодом до 60 месяцев. Чем меньше сумма и короче срок, тем ниже итоговая переплата. На сайтах большинства МФО есть калькулятор, позволяющий подобрать параметры до отправки заявки.
Дневные ставки варьируются: от 0,01% (CreditPlus, Vivus, Acredit) до 0,29% (TengeDa, GMoney, Лайм Кредит). CreditBar применяет годовую ставку до 38%. ГЭСВ отражает полную стоимость займа в годовом исчислении с учётом всех платежей. У большинства компаний верхняя граница составляет 179%, но у CreditPlus она ограничена 46%, у CreditBar — 46%. Сравнивать предложения корректнее именно по ГЭСВ, а не только по дневной процентной ставке.
Многие МФО устанавливают особые условия для новых клиентов, включая льготный первый заём. Конкретные параметры — сумма, срок, необходимость промокода — зависят от политики компании и должны быть указаны на сайте. В брендовых данных, использованных для этого обзора, отдельного пункта о нулевой ставке на первый заём не зафиксировано, поэтому актуальные условия акций стоит уточнять непосредственно в МФО или по телефонам справочных служб перед подачей заявки.
Основной способ — онлайн-перевод на карту сразу после подписания договора. Также возможны зачисление на банковский счёт и денежные переводы через партнёрские сервисы. Способ выбирается при заполнении анкеты. Время зачисления зависит от банка-эмитента и может занимать от нескольких минут до нескольких часов.
Требования у всех десяти МФО схожи: гражданство РК, возрастные рамки и действующее удостоверение личности. Разница — лишь в возрастном диапазоне.
Минимальный возраст в большинстве МФО — 18 лет (GMoney, Vivus, Kviku, Лайм Кредит). TengeDa принимает заёмщиков от 21 до 68 лет, CreditPlus — 18–70 лет, Credit365, Acredit, CreditBar, ZaimBee — 18–75 лет. Гражданство Казахстана и постоянная регистрация на территории РК обязательны. Наличие ИИН необходимо для идентификации в скоринговой системе.
Все десять МФО ограничиваются удостоверением личности. Дополнительные бумаги — справка о доходах, поручительство — не требуются. В анкете также указывают номер телефона, ИИН и банковские реквизиты для перевода. Некоторые сервисы запрашивают фото удостоверения для верификации.
Заявка проходит скоринг быстрее, если данные в анкете совпадают с государственными базами, нет противоречий и признаков мошенничества (несовпадение ИИН и ФИО, использование чужих реквизитов). Отсутствие активных серьёзных просрочек также повышает вероятность положительного решения. Идеальный заёмщик — тот, кто с первого раза указывает точные и проверяемые данные.
Кредитная история учитывается, но не является единственным критерием отказа. МФО чаще, чем банки, ориентируются на текущее поведение заёмщика.
Микрозайм без отказа при негативной КИ возможен, если нет активных серьёзных просрочек и данные корректны. Ни одна из рассмотренных МФО не заявляет о полном игнорировании истории — решение всегда индивидуально. Шансы выше в компаниях с широким возрастным диапазоном и коротким минимальным сроком, так как такие продукты рассчитаны на более гибкий скоринг небольших сумм. Гарантировать одобрение при плохой КИ заранее нельзя.
Первый шаг — закрыть или урегулировать текущие просрочки перед подачей новой заявки. Скоринг сильнее реагирует на актуальные обязательства, а не на старые записи. Второй шаг — запрашивать сумму в пределах минимального порога, а не максимальную. Небольшая сумма на короткий срок легче проходит автоматическую проверку.
Процесс состоит из пяти этапов — от выбора МФО до зачисления средств. Среднее время прохождения — от нескольких минут до получаса.
Сравните условия по сумме, сроку, ставке и ГЭСВ, используя данные из таблицы выше. Калькулятор на сайте МФО покажет точную сумму к возврату до отправки заявки.
В анкете на сайте МФО вводятся ФИО, ИИН, номер телефона, данные удостоверения личности и реквизиты для получения денег. Заполнение занимает 5–10 минут при наличии всех документов.
После отправки система сверяет данные с государственными базами и запускает скоринг. Некоторые сервисы могут запросить дополнительное фото удостоверения или подтверждение номера через СМС-код.
Решение приходит в личный кабинет или по СМС в срок, указанный МФО: от 3 минут (Kviku) до 15 минут (GMoney, CreditPlus, Credit365). В нём указаны одобренная сумма, срок и условия договора.
Договор подписывается электронной подписью — одноразовым СМС-кодом. После подписания средства поступают на карту, счёт или переводом, в зависимости от выбранного способа.
Время рассмотрения — один из ключевых параметров при срочном займе. В подборке оно варьируется от 3 до 15 минут.
Самый быстрый ответ — у Kviku (3 минуты). Далее: Acredit — 7 минут, CreditBar — 9 минут, TengeDa и Лайм Кредит — по 5 минут, Vivus и ZaimBee — по 10 минут, GMoney, CreditPlus и Credit365 — по 15 минут. Итоговое время получения денег складывается из времени скоринга и скорости зачисления банком-эмитентом. Указанные минуты — это автоматический скоринг; при дополнительной верификации срок может увеличиться.
Онлайн-заявки принимаются круглосуточно, включая выходные, так как скоринг автоматический. Фактическое зачисление может зависеть от режима работы банка получателя в ночное время. Точный график обработки переводов стоит уточнять в поддержке конкретной МФО.
Погашение обычно производится одним платежом в конце срока: сумма займа плюс проценты. Условия досрочного возврата и доступные способы оплаты определяются каждой МФО индивидуально.
Стандартные варианты: банковская карта, перевод в личном кабинете, оплата через мобильное приложение банка или терминал. Полный перечень указан в договоре.
Досрочное погашение уменьшает переплату, так как проценты начисляются за фактическое время использования средств. При ежедневных ставках (от 0,01% до 0,29% в день) возврат раньше срока выгоден. Точные условия, включая возможные штрафы за досрочный возврат, фиксируются в публичной оферте МФО — их нужно проверять перед подписанием.
Если возврат в срок невозможен, следует заранее связаться с МФО и уточнить условия пролонгации или частичного погашения. Пропуск платежа ведёт к начислению пени и росту долга. Своевременное обращение в поддержку снижает риск ухудшения условий и позволяет договориться о переносе даты, если это предусмотрено правилами.
Пролонгация — это платный перенос даты возврата на более поздний срок. Условия оформляются через личный кабинет.
Возможность и стоимость пролонгации зависят от конкретной компании — в предоставленных данных по рассмотренным МФО отдельные параметры не детализированы. Перед оформлением займа стоит уточнять условия продления на сайте или у поддержки. Обычно продлить срок можно до наступления даты платежа, внеся дополнительную плату за новый период.
Стоимость рассчитывается пропорционально ставке и новому сроку. Оформление происходит через личный кабинет без повторной подачи анкеты. Рекомендуется запросить точный расчёт итоговой суммы у оператора, чтобы избежать неожиданных доплат.
Полная стоимость микрозайма без отказа складывается из суммы займа, процентов и возможных дополнительных сборов. ГЭСВ отражает эту стоимость в годовом выражении.
Базовая стоимость формируется процентной ставкой и ГЭСВ, которые указаны в таблице. Дополнительные комиссии за оформление или обслуживание в предоставленных данных по большинству МФО не зафиксированы — за уточнением наличия сопутствующих сборов нужно обращаться к публичной оферте конкретного кредитора.
Пеня начисляется за каждый день задержки. Точный размер и условия прописаны в договоре каждой МФО. Накопленная пеня увеличивает долг, поэтому при риске просрочки эксперты советуют заранее обсудить отсрочку или пролонгацию.
Реальная стоимость — это сумма основного долга плюс проценты за фактический срок по ставке МФО. ГЭСВ из таблицы уже включает эти параметры в годовом эквиваленте и служит главным ориентиром при сравнении. Для точного расчёта переплаты по конкретной сумме и сроку используйте калькулятор на сайте выбранной МФО перед подачей заявки — он покажет итоговую сумму к возврату.
Формулировка «микрокредит без отказа» не гарантирует стопроцентное одобрение — она описывает упрощённый и быстрый скоринг, который может завершиться отрицательным решением.
Отказ возможен при несовпадении данных удостоверения с государственными базами, недостоверной информации в анкете или превышении допустимой долговой нагрузки. Также заявку отклонят при активных серьёзных просрочках по другим займам. Технические ошибки — неверный номер телефона, некорректные банковские реквизиты — тоже приводят к отказу на этапе автоматической проверки.
Перед отправкой проверьте точность всех введённых данных: ИИН, номер удостоверения, телефон, реквизиты. Запрос суммы в пределах минимального порога также повышает вероятность одобрения. Если заявка отклонена, можно обратиться в другую МФО из подборки — критерии скоринга у разных компаний отличаются, и отказ в одной не означает отказ в другой.
Микрозайм без отказа в МФО сочетает в себе оперативность и доступность с объективными ограничениями.
Оформление занимает от нескольких минут до получаса, полностью онлайн, без визита в офис. Решение у большинства компаний приходит в течение 3–15 минут, деньги переводятся сразу после подписания. Минимальный пакет документов — удостоверение личности — упрощает процедуру по сравнению с банковским кредитованием. Широкий возрастной диапазон (от 18 до 75 лет в зависимости от МФО) расширяет круг потенциальных заёмщиков.
Высокий ГЭСВ (до 179% у большинства) означает существенную переплату при продлении срока. Короткие сроки (5–45 дней) требуют точного планирования бюджета. Просрочка приводит к начислению пени и удорожанию займа, а повторные просрочки могут ухудшить кредитную историю и снизить шансы на одобрение в будущем — как в МФО, так и в банках.
Онлайн-оформление предполагает передачу личных данных, поэтому безопасность сервиса имеет практическое значение.
Перед подачей заявки убедитесь, что компания зарегистрирована как микрофинансовая организация в Казахстане, и ознакомьтесь с публичной офертой на сайте. В оферте должны быть полные условия: ставка, ГЭСВ, порядок погашения и штрафы. Также проверьте наличие контактов поддержки — отсутствие рабочих телефонов или юридического адреса должно насторожить.
При заполнении анкеты передаются ИИН, паспортные данные и банковские реквизиты, поэтому оформляйте заявку только на официальном сайте через защищённое соединение. Оферта обычно содержит раздел о порядке обработки персональных данных. Убедитесь, что сайт использует шифрование (https) и форма принадлежит именно той МФО, которую вы рассматриваете.
Отзывы отражают индивидуальный опыт и зависят от конкретной МФО, суммы и своевременности погашения.
Заёмщики чаще всего отмечают скорость оформления: заявка обрабатывается за минуты, деньги приходят в тот же день. Простота процедуры без визита в офис и минимальный пакет документов также фигурируют в положительных отзывах.
В негативных отзывах преобладают жалобы на высокую итоговую стоимость при продлении или просрочке. Некоторые заёмщики сообщают об отказе, несмотря на заявление «без отказа», что подтверждает индивидуальный характер скоринга.
Эксперты рекомендуют сравнивать не только максимальную сумму, но и минимальный срок, ставку и ГЭСВ — эти параметры формируют реальную стоимость микрозайма. Перед отправкой заявки оцените свои финансовые возможности и способность вернуть заём точно в срок, чтобы избежать пени и удорожания долга.
При выборе между несколькими МФО отдавайте приоритет компаниям, где условия прозрачно прописаны в публичной оферте. Если нужны средства на короткий срок и небольшую сумму, запрашивайте заём в пределах минимального порога — это упрощает скоринг и снижает переплату. Каталог проверенных МФО, где условия структурированы для сравнения, — удобная стартовая точка перед подачей заявки.
При отказе банка можно обратиться в МФО. Рассмотренные в обзоре TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит и ZaimBee принимают заявки от заёмщиков с 18 лет (возрастной диапазон зависит от конкретной компании) и требуют только удостоверение личности. Решение занимает от 3 до 15 минут.
Полностью без учёта кредитной истории займ получить нельзя — МФО проводят скоринг по каждой заявке. Однако наличие старых просрочек не всегда ведёт к отказу: решение принимается индивидуально, с учётом текущего статуса других обязательств.
У большинства рассмотренных МФО заявка обрабатывается автоматически, без участия оператора. Звонок может потребоваться только для дополнительной верификации данных или уточнения условий по конкретному займу.
Основной способ — перевод на карту онлайн сразу после подписания договора. Также могут быть доступны перевод на банковский счёт или другие способы, указанные в договоре конкретной МФО.
При просрочке начисляется пеня за каждый день задержки, что увеличивает итоговую сумму долга. Точный размер пени определяется договором. При риске просрочки рекомендуется заранее связаться с кредитором и уточнить условия отсрочки или пролонгации.
Возможность оформления нового займа при непогашенном первом зависит от политики конкретной МФО и результатов скоринга по текущей долговой нагрузке. Единых условий для всех компаний нет, поэтому этот момент нужно уточнять напрямую у выбранного кредитора перед подачей новой заявки.
Нужно было закрыть аренду до зарплаты. Заявку посмотрели быстро, деньги пришли на карту без лишних вопросов.
Брал на ремонт ноутбука, не хотелось тянуть. Одобрили не мгновенно, но в итоге всё прошло спокойно.
Понадобились деньги на лекарства, долго ждать не пришлось. Перевод на карту пришёл почти сразу, удобно.
Нужно было срочно съездить к родным и купить билеты. Условия понятные, заявку одобрили без звонков.
В целом нормально: деньги получила, всё по сумме совпало. Просто рассмотрение заняло дольше, чем я ожидала.
Брал на срочный ремонт машины. Сумму выдали нормальную, деньги дошли без задержек.
Нужно было перекрыть небольшой долг и растянуть платёж. Оформление вышло несложным, но интерфейс мог бы быть попроще.
Нужна была небольшая сумма на курсы и дорогу. Всё оформили быстро, на карту пришло в тот же день.