Алғашқы қарыз 0,01%
Сомадо 300 000 ₸
Мерзімдо 30 дней
Мөлшерлемеот 0,01%
- Картаға
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
Шарттарды салыстырып, өзіңізге қолайлы нұсқаны онлайн таңдаңыз.
Vivus
Қарапайым шарттар және онлайн өтінім
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
ҚНРДА лицензиясы № 02.21.0093.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 02.21.0093.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 02.23.0011.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.23.0011.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0010.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0010.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0010.M · ЖТСМ: от 3,7% до 46%
ҚНРДА лицензиясы № 02.21.0010.M · ЖТСМ: от 3,7% до 46%
ҚНРДА лицензиясы № 02.22.0005.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0005.M · ЖТСМ: до 179%
Ломбард, МҚҰ емес · ЖТСМ: до 179%
Ломбард, МҚҰ емес · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0065.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 02.21.0065.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 05.21.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 05.21.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0028.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0028.M · ЖТСМ: до 179%
Қаржы журналистикасында 7 жылдан бері жұмыс істейді, Қазақстандағы тұтынушылық несие, микрозаймдар және микроқаржы ұйымдарының қызметі туралы жазады. Онлайн қарыз шарттарын түсіндіріп, ұсыныстарды салыстыруға және артық төлем тәуекелін бағалауға көмектеседі.
Қазақстандағы несие өнімдерінің заңнамаға сәйкестігін, қаржы нарығын реттеу мәселелерін және қаржы қызметін тұтынушылардың құқықтарын қорғауды зерттейді. Ұлттық Банк пен АРРФР талаптарын талдап, қарыз шарттарының ашықтығы мен қарыз жүктемесін азайту бойынша кәсіби ұсынымдар береді.
Банктен бас тартқанда не істеу керектігін білмей жүрсеңіз, микроқаржы ұйымдары (МҚҰ) балама бола алады. Бұл шолуда 2026 жылға Қазақстандағы он онлайн сервисті салыстырдық: сомалар, мерзімдер, пайыздар, ГЭСВ және өтеу тәртібі. Төмендегі шарттар арқылы қай кредитордың ұсынысы сізге сәйкес келетінін өзіңіз анықтай аласыз.
Нақты деректермен TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит және ZaimBee ұйымдарының жағдайлары қарастырылады. Әр брендтің рұқсат етілген қарыз көлемін, мерзімін, мөлшерлемесін және жылдық толық құнын бір-бірімен салыстыруға болады.
Төмендегі кестеде қатысушы МҚҰ-лардың негізгі шарттары жинақталған. Микрокредит без отказа алу туралы шешім қабылдамас бұрын, әр компанияның сома, мерзім және мөлшерлеме көрсеткіштерін салыстырып алыңыз.
| МҚҰ | Сома | Мерзім | Мөлшерлеме | ГЭСВ | Шешім уақыты |
|---|---|---|---|---|---|
| CreditBar | 400 000 ₸ дейін | 60 айға дейін | жылдық 38%-ға дейін | 46%-ға дейін | 9 минут |
| Лайм Кредит | 400 000 ₸ дейін | 35 күнге дейін | 0,29%-ға дейін | 179%-ға дейін | 5 минут |
| Kviku | 170 000 ₸ дейін | 45 күнге дейін | 0,01%-дан бастап | 3,7%-дан 179%-ға дейін | 3 минут |
| Acredit | 300 000 ₸ дейін | 30 күнге дейін | 0,01%-дан бастап | 3,7%-дан 179%-ға дейін | 7 минут |
| ZaimBee | 194 000 ₸ дейін | 45 күнге дейін | 0,29%-дан бастап | 179%-ға дейін | 10 минут |
| Vivus | 300 000 ₸ дейін | 30 күнге дейін | 0,01%-дан бастап | 3,72%-дан 179%-ға дейін | 10 минут |
| Credit365 | 300 000 ₸ дейін | 30 күнге дейін | 0,1%-дан бастап | 3,7%-дан 179%-ға дейін | 15 минут |
| CreditPlus | 300 000 ₸ дейін | 30 күнге дейін | 0,01%-дан бастап | 3,7%-дан 46%-ға дейін | 15 минут |
| GMoney | 200 000 ₸ дейін | 30 күнге дейін | 0,29%-ға дейін | 179%-ға дейін | 15 минут |
| TengeDa | 350 000 ₸ дейін | 3 айға дейін | 0,29%-ға дейін | 179%-ға дейін | 5 минут |
Көріп отырғанымыздай, ең жоғары сома бойынша CreditBar (400 000 ₸ дейін) және Лайм Кредит (400 000 ₸ дейін) алдыңғы қатарда. Ұзақ мерзімге қарыз алу мүмкіндігін тек CreditBar береді: 60 айға дейін, бұл басқа компаниялардың 30-45 күндік стандартынан айтарлықтай асып түседі.
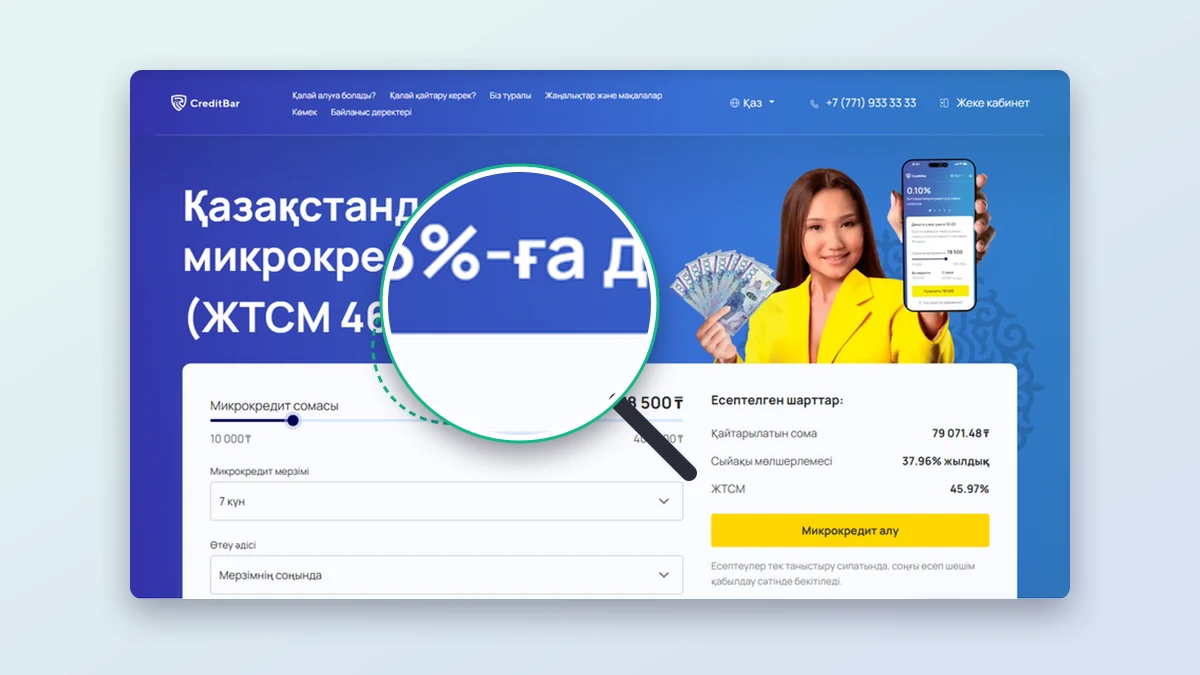
CreditBar нарықтағы ең үлкен максималды сома (400 000 ₸) және ең ұзақ мерзім (5 жылға дейін) ұсынатын МҚҰ. Мөлшерлеме жылдық пайызбен көрсетіледі, бұл күндік мөлшерлемеге негізделген басқа сервистерден өзгеше тәсіл.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 10 000 ₸ – 400 000 ₸ |
| Мерзімі | 7 – 1825 күн |
| Пайыздық мөлшерлеме | жылдық 38%-ға дейін |
| ГЭСВ | 46%-ға дейін |
| Жас шектеуі | 18–75 жас |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 9 минут |
Артықшылықтары
Кемшіліктері
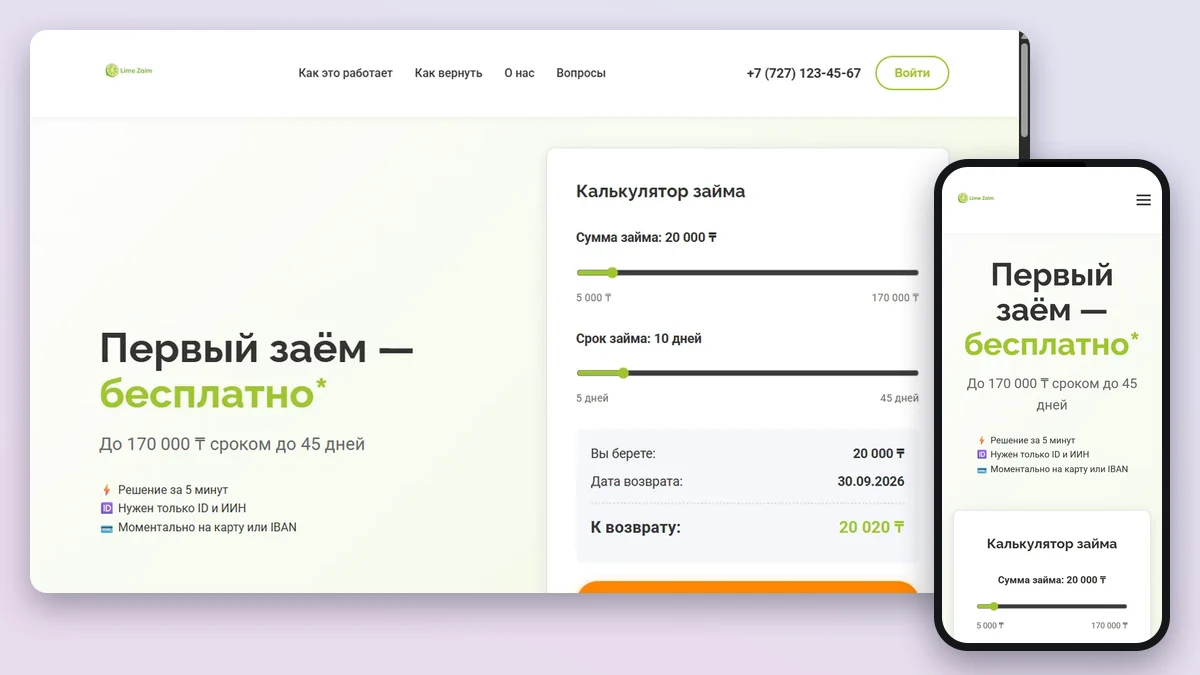
Лайм Кредит 400 000 ₸-ге дейін қаражат бере алатын, ал шешімі небәрі 5 минутта келетін микроқаржы ұйымы.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 20 000 ₸ – 400 000 ₸ |
| Мерзімі | 5 – 35 күн |
| Пайыздық мөлшерлеме | 0,29%-ға дейін |
| ГЭСВ | 179%-ға дейін |
| Жас шектеуі | 18 жастан бастап |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 5 минут |
Артықшылықтары
Кемшіліктері
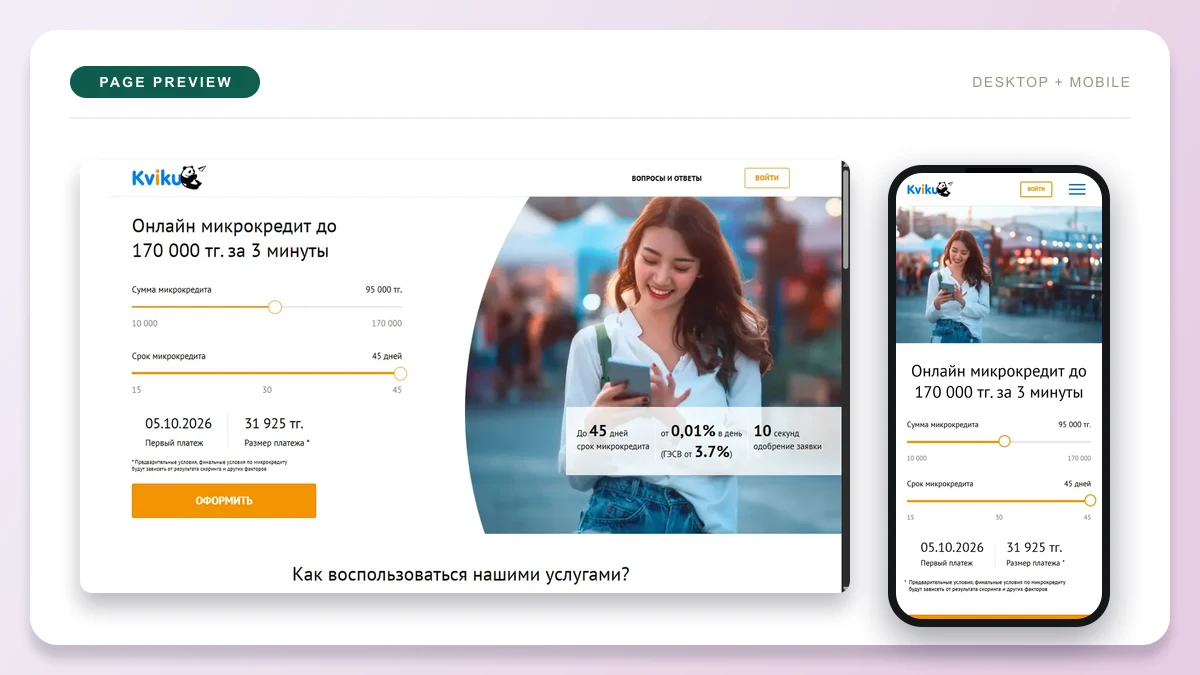
Kviku максималды сомасы 170 000 ₸ шегінде, бірақ мерзімі 45 күнге дейін ұзаратын және шешімі ең жылдам (3 минут) келетін сервис.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 10 000 ₸ – 170 000 ₸ |
| Мерзімі | 15 – 45 күн |
| Пайыздық мөлшерлеме | 0,01%-дан бастап |
| ГЭСВ | 3,7%-дан 179%-ға дейін |
| Жас шектеуі | 18 жастан бастап |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 3 минут |
Артықшылықтары
Кемшіліктері
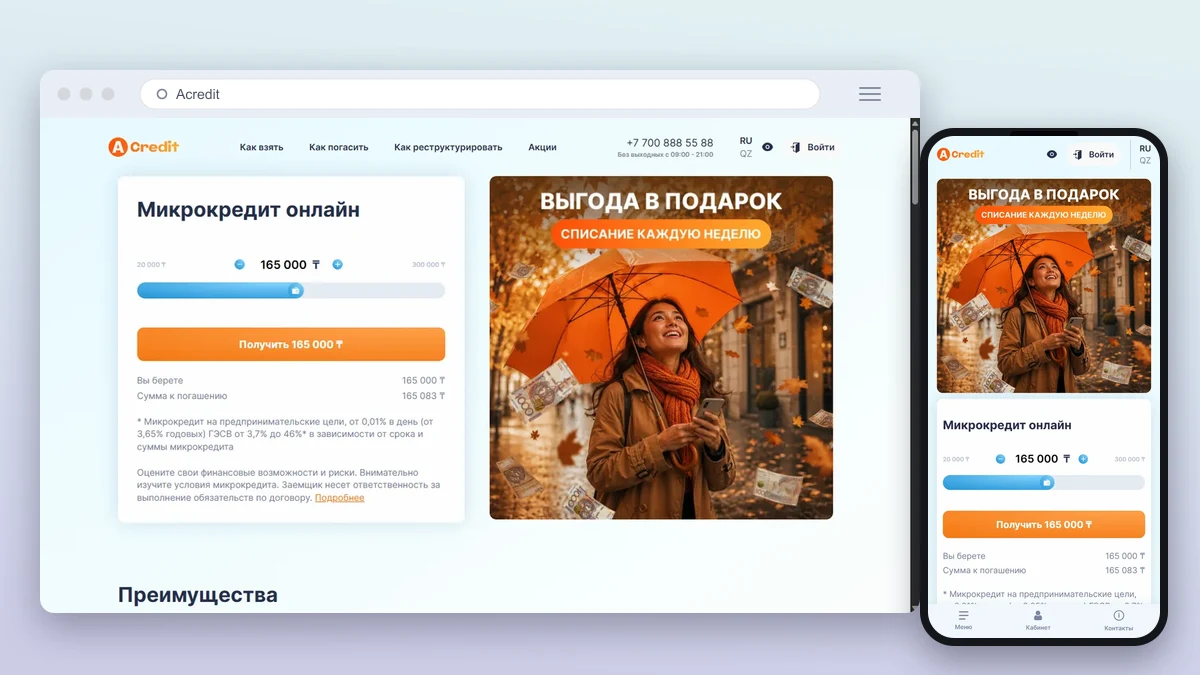
Acredit 7 минут ішінде жауап беретін, ал жас аралығы 18–75 жас аралығын қамтитын МҚҰ.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 20 000 ₸ – 300 000 ₸ |
| Мерзімі | 5 – 30 күн |
| Пайыздық мөлшерлеме | 0,01%-дан бастап |
| ГЭСВ | 3,7%-дан 179%-ға дейін |
| Жас шектеуі | 18–75 жас |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 7 минут |
Артықшылықтары
Кемшіліктері
ZaimBee 18–75 жас аралығындағы клиенттерге арналған, мерзімі 45 күнге дейін ұзартылатын қызмет.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 10 000 ₸ – 194 000 ₸ |
| Мерзімі | 7 – 45 күн |
| Пайыздық мөлшерлеме | 0,29%-дан бастап |
| ГЭСВ | 179%-ға дейін |
| Жас шектеуі | 18–75 жас |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 10 минут |
Артықшылықтары
Кемшіліктері
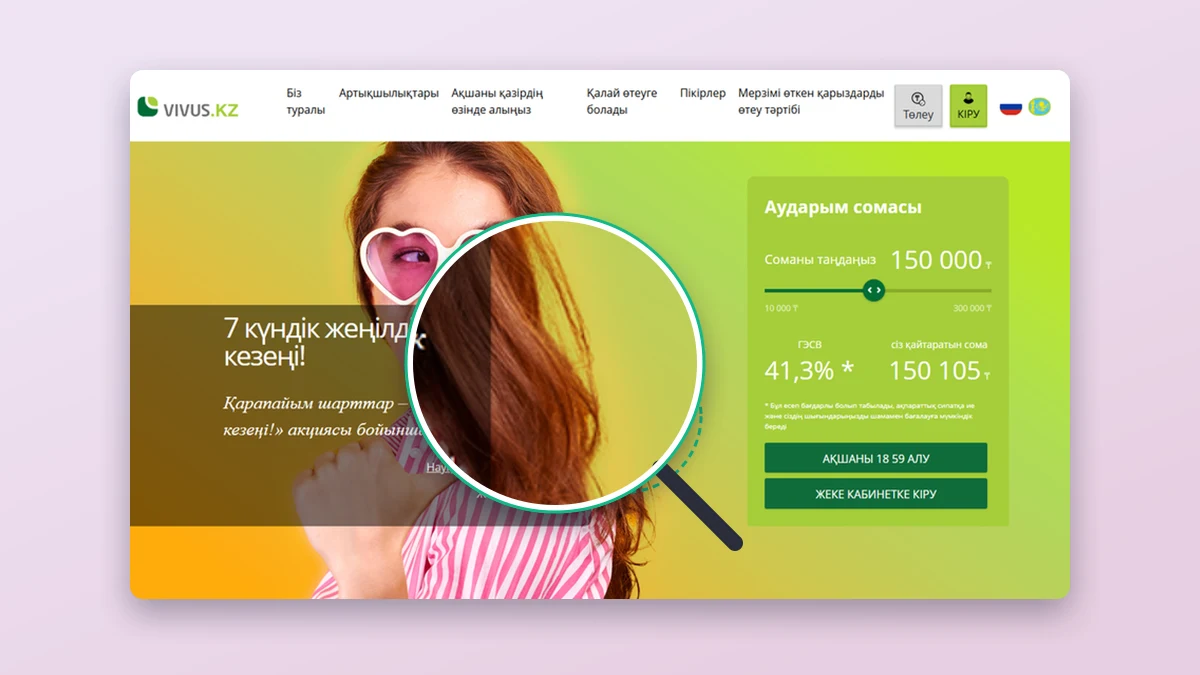
Vivus өтінімді 10 минутта қарайтын, ал пайыздық мөлшерлемесі 0,01%-дан басталатын МҚҰ.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 10 000 ₸ – 300 000 ₸ |
| Мерзімі | 10 – 30 күн |
| Пайыздық мөлшерлеме | 0,01%-дан бастап |
| ГЭСВ | 3,72%-дан 179%-ға дейін |
| Жас шектеуі | 18 жастан бастап |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 10 минут |
Артықшылықтары
Кемшіліктері
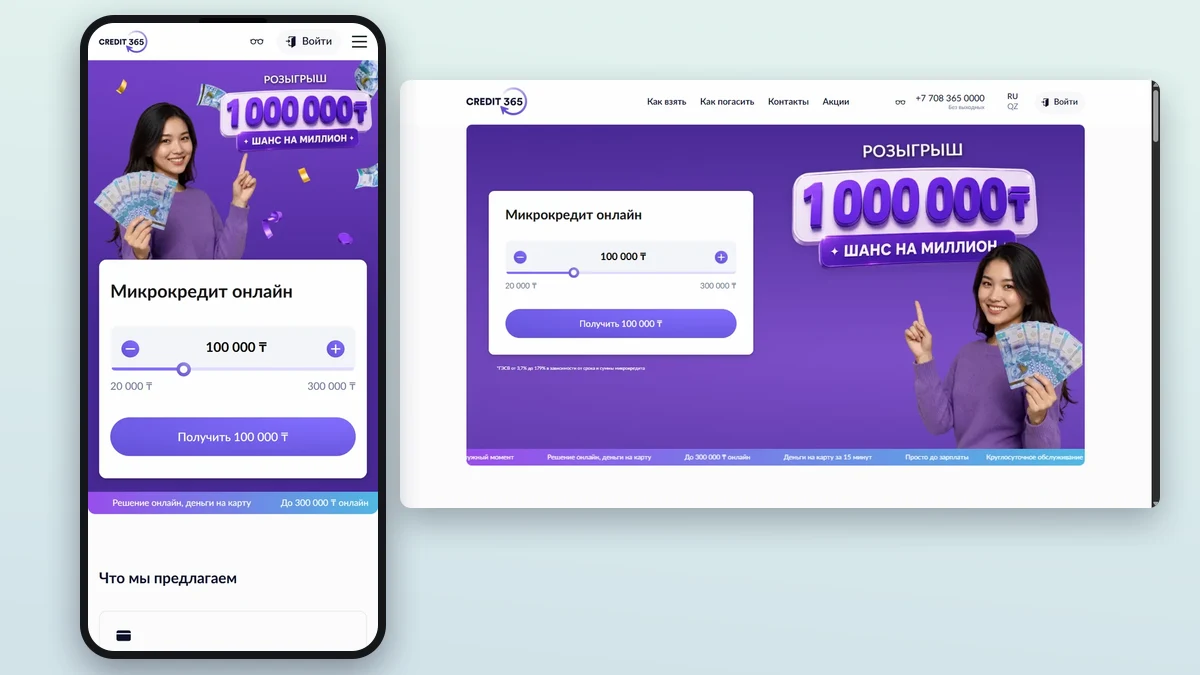
Credit365 жасы 75-ке дейінгі азаматтарға қызмет көрсететін, шешімін 15 минутта шығаратын ұйым.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 20 000 ₸ – 300 000 ₸ |
| Мерзімі | 10 – 30 күн |
| Пайыздық мөлшерлеме | 0,1%-дан бастап |
| ГЭСВ | 3,7%-дан 179%-ға дейін |
| Жас шектеуі | 18–75 жас |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 15 минут |
Артықшылықтары
Кемшіліктері
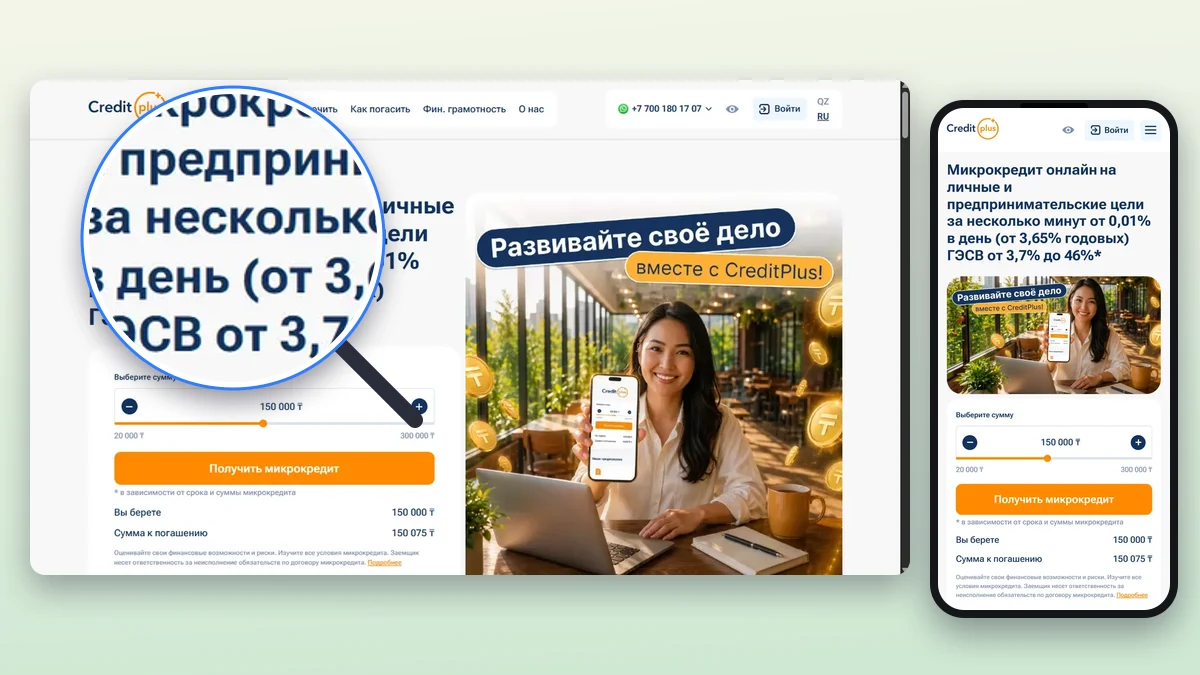
CreditPlus ГЭСВ жоғарғы шегі 46%-дан аспайтын, ал мөлшерлемесі 0,01%-дан есептелетін МҚҰ.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 20 000 ₸ – 300 000 ₸ |
| Мерзімі | 5 – 30 күн |
| Пайыздық мөлшерлеме | 0,01%-дан бастап |
| ГЭСВ | 3,7%-дан 46%-ға дейін |
| Жас шектеуі | 18–70 жас |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 15 минут |
Артықшылықтары
Кемшіліктері
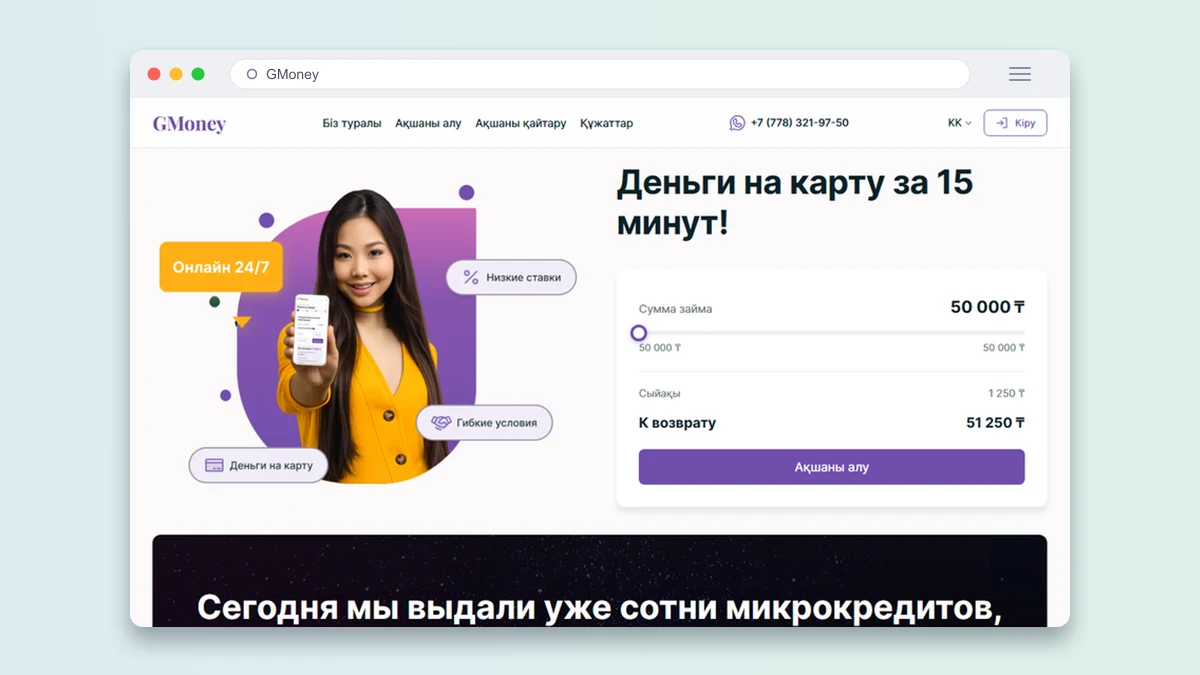
GMoney 18 жастан бастап өтінім қабылдайтын, бірақ сомасы 200 000 ₸-ге дейін шектелген қысқа мерзімді сервис.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 20 000 ₸ – 200 000 ₸ |
| Мерзімі | 10 – 30 күн |
| Пайыздық мөлшерлеме | 0,29%-ға дейін |
| ГЭСВ | 179%-ға дейін |
| Жас шектеуі | 18 жастан бастап |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 15 минут |
Артықшылықтары
Кемшіліктері
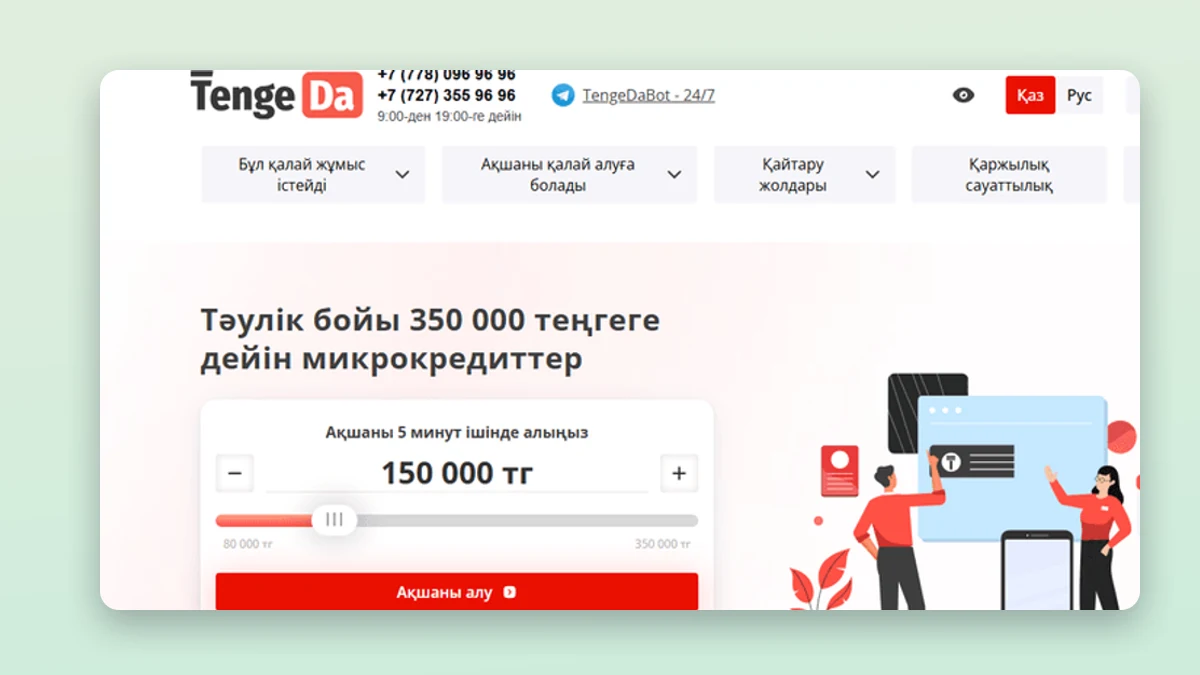
TengeDa жеке куәлік бойынша 5 минутта мақұлдау алатын, 350 000 ₸-ге дейінгі соманы 90 күнге ұсынатын МҚҰ.
Негізгі шарттары:
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 80 000 ₸ – 350 000 ₸ |
| Мерзімі | 5 – 90 күн |
| Пайыздық мөлшерлеме | 0,29%-ға дейін |
| ГЭСВ | 179%-ға дейін |
| Жас шектеуі | 21–68 жас |
| Құжаттар | Жеке куәлік |
| Шешім уақыты | 5 минут |
Артықшылықтары
Кемшіліктері
"Микрокредит без отказа" деген сөз тіркесі көпшілікке таныс, бірақ ол әр өтінімді сөзсіз мақұлдау дегенді білдірмейді. Бұл — тездетілген автоматтандырылған скоринг жүйесі арқылы жұмыс істейтін қызмет атауы. Мұндай МҚҰ-лар банктерден гөрі жұмсақ талаптар қояды, дегенмен соңғы шешім әлі де ішкі тексеру қорытындысына тәуелді.
МҚҰ-ларда автоматтандырылған скоринг алгоритмдері іске қосылады — олар клиенттің жеке деректерін (ИИН, жеке куәлік, өткен қарыз өтініштері) бірнеше минут ішінде талдап, жауап береді. Банктердегідей адам факторының ықпалы аз, сондықтан өтінімдер 5-15 минут аралығында қаралады.
Скоринг критерийлері әр ұйымда өзгеше болғандықтан, бір жерден бас тартылсаңыз, басқа компанияда өтінім мақұлдануы ықтимал. Дәл осы себептен каталогта көрсетілген бірнеше кредиторды салыстырып, өзіңізге лайықтысын таңдау тиімді.
Банктік несиелеуде толық құжаттар топтамасы, кіріс анықтамасы және ұзақ тексеру кезеңі талап етіледі. Бұл процедура бірнеше күнге созылуы мүмкін.
МҚҰ-лар керісінше — тек жеке куәліктің негізінде, толығымен онлайн жұмыс істейді. Кірісті растау қажет емес, шешім бірнеше минутта дайын болады.
Осы айырмашылық МҚҰ-ларды жедел ақша қажет болған сәттерде қолжетімді етеді. Алайда пайыздық мөлшерлеме мен ГЭСВ банктік несиелерден жоғарырақ — бұл жылдамдық пен қарапайымдылық үшін төлем деуге болады.
Микрокредит рәсімдемес бұрын сома, мерзім, пайыз және ГЭСВ сияқты көрсеткіштерді нақты түсіну керек. Әр компанияда бұл цифрлар айтарлықтай ерекшеленеді.
Ұсынылған сервистердің ішінде ең төменгі сома 10 000 ₸-ден (Vivus, Kviku, CreditBar, ZaimBee) басталады, ал ең жоғары шек 400 000 ₸-ге (CreditBar, Лайм Кредит) жетеді.
Мерзімге келсек, көпшілігі 30-45 күн аралығындағы қысқа мерзімді ұсынады. Ерекшелік — CreditBar (60 айға дейін) және TengeDa (3 айға дейін). Сома мен мерзімді таңдағанда, қажеттілігіңізге дәл келетін нұсқаны іздеңіз: аз соманы қысқа мерзімге алу жоғары ГЭСВ-мен байланысты шығынды азайтады.
Пайыздық мөлшерлеме — күндік негізде есептелетін көрсеткіш, ал ГЭСВ жылдық толық құнды білдіреді. Біздің кестедегі МҚҰ-лардың мөлшерлемесі 0,01%-дан 0,29%-ға дейін ауытқиды.
ГЭСВ диапазоны компанияға байланысты 3,7%-дан 179%-ға дейін өзгереді. Ең төмен ГЭСВ шектері CreditPlus (46% дейін) және CreditBar (46% дейін) ұсынысында байқалады.
Микрокредит без отказа алуды ойластырсаңыз, ГЭСВ-ге назар аударыңыз: ол қарыздың шынайы жылдық құнын пайыздық мөлшерлемеден де дәлірек көрсетеді.
Кейбір МҚҰ-лар жаңа клиенттерге алғашқы займды жеңілдетілген немесе нөлдік мөлшерлемемен ұсынады. Мұндай акциялардың нақты шарттары әр компанияның офертасында жазылады. Акцияны пайдаланбас бұрын, оферта мәтінін оқып, мерзім, сома шектеулері және басқа да талаптарды тексеру қажет. Әдетте бұл артықшылық тек алғашқы өтінімге ғана қолданылады және белгілі бір лимитпен шектеледі.
Барлық қарастырылған МҚҰ онлайн өтінім қабылдайды және жеке куәліктен басқа құжат сұрамайды. Қаражатты алудың негізгі тәсілі — банктік картаға аудару. Картаны онлайн байланыстырғаннан кейін ақша бірнеше минут ішінде түседі. Нақты аударым опциялары (карта, шот) әр платформада өтінім толтыру кезеңінде көрсетіледі.
Талдауға алынған он брендтің барлығында негізгі құжат — жеке куәлік. Бұл талап барлығында бірдей.
Жас шектеуі айтарлықтай өзгереді. GMoney, Vivus, Лайм Кредит сияқты сервистер 18 жастан бастап қабылдайды, ал TengeDa 21 жастан ғана рұқсат етеді. Жоғарғы жас шегі бойынша Credit365 пен Acredit 75 жасқа дейін мүмкіндік береді. TengeDa-да бұл көрсеткіш — 68 жас.
Азаматтық пен тіркеу шарттары туралы нақты мәлімет брендтердің жалпы сипаттамасында берілмеген, сондықтан бұл мәселені ресми сайттан немесе байланыс орталығы арқылы анықтаған жөн.
Көрсетілген МҚҰ-лардың қай-қайсысында да жалғыз міндетті құжат — жеке куәлік. Кіріс туралы анықтама немесе еңбек кітапшасы талап етілмейді. Анкетада ИИН, жеке куәлік мәліметтері және байланыс телефоны ғана сұралады.
Берілген деректерге сүйенсек, мақұлдау ықтималдығы жоғары клиент — жасы белгіленген ауқымға сәйкес келетін, жарамды жеке куәлігі бар және анкетадағы ақпаратты қатесіз толтырған адам. Скоринг жүйесі деректердің дәлдігіне ерекше мән береді. Қате немесе толық емес дерек беру — бас тартудың жиі себебі.
МҚҰ шешіміне кредиттік тарих ықпал етеді, бірақ ол жалғыз өлшем емес. Скоринг модельдері басқа факторларды да сараптайды.
Ұсынылған брендтер тарипына қатысты нақты талаптар жарияланбаған. Дегенмен, МҚҰ-лардың скорингі банктік тексеруге қарағанда икемді екені белгілі. Бұл әрбір өтінімнің автоматты түрде мақұлданатынын білдірмейді; әр жағдай жеке қаралады.
Мақұлдау ықтималдығын көтеру үшін анкетада дәл әрі толық дерек көрсету, байланыс телефонының дұрыстығын растау және сұратылатын соманы өз төлем қабілетіңізге сай таңдау маңызды. Тым үлкен сомаға өтінім беру тәуекелді арттырады. Сонымен қатар, бірнеше МҚҰ-ны салыстырып, олардың ұсыныстарын зерделеу бір жерден бас тартылсаңыз, балама табуға көмектеседі.
Микрокредит алу алгоритмі барлық зерттелген сервистерде бірдей дерлік. Әр қадамды жеке қарастырайық.
Алдымен сомасы мен мерзімі сіздің мақсатыңызға сай келетін компанияны таңдаңыз. Көптеген сайттарда кіріктірілген калькулятор бар — ол арқылы өтеу сомасын шамамен бағалай аласыз. Осы кезеңде әртүрлі ұйымдардың ГЭСВ мен мөлшерлемелерін салыстыру ұтымды.
Таңдалған сервистің платформасында тіркелу үшін ИИН, жеке куәлік деректері, телефон нөмірі және басқа да жеке мәліметтер енгізіледі. Деректердің дәлдігі өте маңызды — кез келген қате бас тартуға алып келуі мүмкін. Барлық ұйымдар тек жеке куәлікті қажет етеді.
Анкета жіберілген соң автоматты жүйе ИИН мен жеке куәлік ақпаратының сәйкестігін тексереді. Кейбір жағдайда қосымша сәйкестендіру (селфи немесе SMS-код) сұралуы мүмкін.
Тексеруден кейін жүйе лезде жауап береді. Қаралған компаниялар ішінде ең жылдам нәтиже Kviku-да (3 минут), одан кейінгі жылдамдық TengeDa мен Лайм Кредит-те (5 минут). Ал GMoney, CreditPlus, Credit365 бойынша күту уақыты 15 минутты құрайды. Шешім СМС немесе жеке кабинет арқылы хабарланады.
Мақұлданған өтінімнен кейін электронды шартпен танысып, оны растау қажет. Шартта сома, мерзім, мөлшерлеме және ГЭСВ көрсетіледі. Қол қойылғаннан соң қаражат банктік картаға аударылады — бұл микрокредит без отказа ресімдеудің соңғы сатысы. Осыдан кейін өтеу кестесін қадағалау ғана қалады.
Онлайн МҚҰ-лардың басты артықшылығы — өтінімнің жылдам қаралуы. Бірақ нақты уақыт әр компанияда әртүрлі.
Шешім уақыты 3 минуттан (Kviku) 15 минутқа (GMoney, CreditPlus, Credit365) дейін созылады. TengeDa, Acredit, CreditBar, Лайм Кредит 5-9 минут аралығында жауап береді. Айта кету керек, бұл — автоматты өңдеуге кететін орташа уақыт; қосымша қолмен тексеру қажет болса, мерзім ұзаруы мүмкін.
Брендтердің сипаттамасында нақты жұмыс кестесі көрсетілмеген. Алайда толық автоматтандырылған скорингтің арқасында көптеген МҚҰ тәулік бойы өтінім қабылдайды. Дегенмен, түнгі немесе демалыс күндеріндегі өтінімдердің қаралу жылдамдығын әр ұйымның ресми арнасынан тексеру керек.
Қарызды уақтылы өтеу — басты міндет. Шартқа қол қою барысында өтеу шарттарын мұқият оқып шығыңыз.
Берілген деректерде нақты төлем әдістерінің толық тізімі жоқ. Әдетте онлайн МҚҰ-лар банктік карта арқылы төлем қабылдайды, өйткені қаражат та сол картаға аударылған. Қосымша опциялар (терминалдар, электрондық әмияндар) жеке кабинетте немесе шарт мәтінінде көрсетіледі.
Қарызды мерзімінен бұрын өтеу — жалпы шығынды азайтудың тиімді жолы, себебі пайыз тек нақты пайдаланылған күндерге есептеледі. Бұл мүмкіндіктің бар-жоғын және қосымша комиссия шарттарын келісімшарт жасау сәтінде анықтау қажет.
Төлемді кешіктіру қаупі туса, дереу МҚҰ-ға хабарласып, пролонгация (мерзімді ұзарту) мүмкіндігін сұрау керек. Көптеген ұйымдар мұндай қызметті ақылы түрде ұсынады. Үндемей қалу — ең нашар стратегия, өйткені әр өткен күнге айыппұлдар қосылып, жалпы берешек өсе береді.
Қарызды өз мерзімінде жаба алмау жағдайында көптеген МҚҰ пролонгация қызметін ұсынады.
Талдауға алынған брендтер бойынша пролонгацияның нақты талаптары (рұқсат етілген ұзарту саны, ұзарту мерзімі) жарияланбаған. Бұл ақпаратты әр компанияның жеке кабинетінен немесе шарт мәтінінен іздеу керек. Негізінде, пролонгация шарттары келісімшартта алдын ала ескертіледі.
Пролонгация ақылы қызмет болып табылады. Нақты құны сома мен ұйымға байланысты өзгереді. Рәсімдеу үшін әдетте жеке кабинетте тиісті өтінім қалдыру немесе байланыс орталығына хабарласу жеткілікті. Тәртіпті платформада нақтылау ұсынылады.
Микрокредит рәсімдемес бұрын оның толық құнын анықтап алу маңызды. Бұл тек пайыздық мөлшерлеме ғана емес, мүмкін болатын барлық қосымша шығындар.
Брендтер бойынша нақты комиссиялар көрсетілмегенімен, ГЭСВ құрамына барлық алымдар мен комиссиялар (бар болса) кіреді. Сондықтан ГЭСВ-ге назар аудару — нақты шығынды түсінудің ең дұрыс жолы.
Мерзімі өткен төлемдерге қатысты айыппұл мөлшерлемелері туралы мәлімет жоқ. Жалпы нарықтық тәжірибеге сүйенсек, кешіктірілген әр күн үшін өсімпұл есептеледі. Бұл шарттар келісімшартта анық жазылады.
Қарыздың шынайы құнын есептеу үшін басты бағдар — ГЭСВ. Бұл көрсеткіш пайыздар мен барлық жасырын төлемдерді біріктіреді. Сонымен қатар, таңдалған МҚҰ-ның калькуляторы арқылы нақты сома мен мерзім бойынша өтеу графигін модельдеп көруге болады.
"Бас тартусыз" термині автоматтандырылған және жедел қарауды сипаттайды, бірақ бұл міндетті түрде мақұлдау кепілі емес.
Анкетадағы қате немесе жалған мәліметтер — бас тартудың ең көп таралған себебі. ИИН мен жеке куәлік арасындағы сәйкессіздік, сондай-ақ жас шектеуіне сай келмеу (мысалы, TengeDa 21 жастан төмендерді өткізбейді) өтінімнің қабылданбауына әкеледі. Скорингтің ішкі критерийлері де маңызды рөл атқарады.
Тәуекелді азайту үшін анкетаны мұқият әрі шынайы толтыру, байланыс деректерін дұрыс көрсету жеткілікті. Бір компаниядан бас тартқан жағдайда, тізімдегі басқа МҚҰ-ға жүгінуге болады — әрқайсысының скоринг алгоритмі әртүрлі болғандықтан, мүмкіндік сақталады.
Онлайн микрокредиттердің пайдасы мен қаупін таразылау — саналы шешімнің негізі.
Ең басты плюс — жылдамдық. Қаралған ұйымдардың көбінде шешім 3-15 минут ішінде келеді, бұл банктік күтумен салыстырғанда өте қысқа.
Құжаттардың аздығы — тағы бір артықшылық: тек жеке куәлік жеткілікті. Сондай-ақ, каталогтан бірнеше нұсқаны салыстырып, өзіңізге ең тиімдісін таңдауға болады. Банктік картаға лезде аударым — шұғыл жағдайда таптырмас мүмкіндік.
Басты қауіп — жоғары ГЭСВ. Көптеген сервистерде ол 179%-ға дейін жетеді, яғни қарызды кешіктірмей өтеу керек. Мерзімі өткен төлемдер қосымша шығындар мен кредиттік тарихтың нашарлауына соқтырады. Бір мезгілде бірнеше МҚҰ-дан қарыз алу — қаржылық ауыртпалықты күрт арттыратын қате қадам. Мүмкіндігіңізді байыппен бағалау — міндет.
Жеке ақпаратты онлайн бергенде сервистің сенімділігін тексеру — бірінші кезектегі іс.
Ресми сайтында оферта мәтінінің, заңды атауының және нақты байланыс деректерінің болуы — ұйымның ашықтығын растайды. Оферта — шарттың толық үлгісі, оны мұқият оқу ұсынылады. Күмәнді платформалардан аулақ болыңыз.
ИИН, жеке куәлік нөмірі және телефон сияқты мәліметтерді тек сенімді МҚҰ сайттарында көрсетіңіз. Сайттың қауіпсіз протоколмен (https) жұмыс істейтінін тексеру — міндетті шара. Танымал емес ресурстарда анкета толтыру ақпараттың жайылып кету қаупін тудырады.
Пайдаланушылардың нақты тәжірибесі МҚҰ таңдауда пайдалы бағдар бола алады.
Оң пікірлерде көбіне рәсімдеудің қарапайымдылығы, шешімнің жылдамдығы және тек жеке куәлікпен өтінім беру мүмкіндігі аталады. Ақшаның картаға тез түсуі де клиенттер тарапынан жоғары бағаланады. Алдын ала калькулятормен есептеу функциясы да ыңғайлы деп танылған.
Теріс пікірлер негізінен жоғары ГЭСВ мен кешіктірілген төлемдер үшін айыппұлдарға қатысты. Кейбір қарыз алушылар шартты толық оқымай, кейіннен күтпеген шығындарға тап болғандарын айтады. Мұндай жағдайларды болдырмау үшін келісімшарттың әр тармағын зерделеп, түсініксіз тұстарды анықтама қызметінен сұрау керек.
МҚҰ таңдағанда тек сома шегіне қарап қалмаңыз; мерзім, пайыз және ГЭСВ сияқты көрсеткіштерді бірге сараптау қажет. Бірнеше ұйымның шарттарын салыстыру арқылы ең қолайлы нұсқаны табуға болады.
Микрозайм без отказа алмас бұрын өз төлем қабілетіңізді шынайы бағалаңыз — қарызды уақытында жаба алатыныңызға көз жеткізіңіз. Тым жоғары сома сұрау бас тарту ықтималдығын арттырады, ал тым қысқа мерзім қаржылық жүктемені ауырлатады.
Оферта мәтінін оқу — міндетті рәсім. Онда сома, мерзім, мөлшерлеме, ГЭСВ және айыппұл санкциялары туралы толық ақпарат бар.
Бір МҚҰ-дан бас тартылсаңыз, бірден басқасына жүгірмей, алдымен бас тартудың себебін анықтауға тырысыңыз. Бұл кейінгі өтінімдерде қателікті қайталамауға көмектеседі.
Соңғы кеңес: бір уақытта бірнеше МҚҰ-дан қарыз алмаңыз. Бұл төлем жүктемесін шамадан тыс көбейтіп, берешектің өтеуі айтарлықтай қиындай түседі.
Банктен теріс жауап алсаңыз, микроқаржы ұйымдарына жүгіну — тиімді жол. МҚҰ-лар жеделдетілген скоринг қолданады және тек жеке куәлікпен жұмыс істейді. Бірақ мақұлдау кепілдендірілмейді: соңғы сөз әлі де ішкі тексеру жүйесінде.
Брендтер тарапынан кредиттік тарихты мүлде тексермеу туралы ресми кепілдік берілмеген. МҚҰ скорингі банктіктен икемдірек, бірақ әр өтінім жеке бағаланады және бұрынғы қарыз тарихы шешімге ықпал ететін факторлардың бірі болып қалады.
Жоқ, барлық саты толығымен онлайн өтеді. Анкета сайт арқылы толтырылады, ал сұрақтар туындаса, байланыс орталығымен телефон арқылы байланысуға болады. Оператордың қатысуынсыз-ақ рәсімдеу мүмкін.
Негізгі тәсіл — банктік картаға аудару. Қосымша опциялар (шотқа аударым, терминал) әр платформада өтінім толтыру барысында көрсетіледі.
Кешіктірілген әр күн үшін өсімпұл есептеледі, оның нақты мөлшері шартта жазылады. Ең дұрысы — төлем мерзімі өтпей жатып МҚҰ-ға хабарласып, пролонгация немесе басқа шешімді талқылау. Бұл жалпы қарыз құнының шамадан тыс өсуін тежейді.
Бұл туралы нақты ақпарат жоқ. Әдетте МҚҰ-лар ашық берешегі бар клиенттің өтінімін қосымша тексереді. Жаңа займ алу шарттарын таңдалған ұйымның ресми сайтынан немесе олардың байланыс орталығынан анықтау керек.
Жалақыға дейін пәтер ақысын жабу керек болды. Өтінішті тез қарады, ақша картаға артық сұрақсыз түсті.
Ноутбук жөндеуге алдым, созбайын дедім. Мақұлдау сәл кідірді, бірақ бәрі тыныш өтті.
Дәріге ақша керек болды. Қарауы тез болды, картаға бірден түсті.
Туыстарға шұғыл бару керек болды, билет алдым. Шарттары түсінікті, қоңырау шалмады.
Жалпы жаман емес: ақша алдым, сома да сәйкес келді. Тек қарау уақыты күткенімнен ұзақ болды.
Көлікті шұғыл жөндетуге алдым. Сома жеткілікті болды, ақша кідірмей түсті.
Кішкентай қарызды жауып, төлемді созу керек болды. Рәсімдеу оңай, бірақ беті сәл ыңғайлырақ болса жақсы.
Оқу мен жолға аздап ақша керек болды. Бәрін тез рәсімдеді, сол күні картаға түсті.